Primăria Bucureștiului propune să păstreze în 2027 cota de 0,1% pentru locuințele persoanelor fizice
Primăria Bucureștiului propune cota de 0,1% și în 2027 pentru locuințele persoanelor fizice. Calculul de 585 de lei nu stabilește suma datorată.
În acest articol 4 părți
Primăria Bucureștiului propune să păstreze în 2027 valoarea folosită la calculul impozitului pentru cele mai obișnuite locuințe și cota plătită de proprietarii persoane fizice la nivelul din 2026. Proiectul privește proprietarii din Capitală, dar nu stabilește încă suma pe care fiecare o va avea de plată.
Pentru un apartament dintr-o clădire de beton sau cărămidă, cu apă, canalizare, curent și încălzire, proiectul prevede 2.677 de lei pentru fiecare metru pătrat luat în calcul. Cota de impozit este de 0,1%.
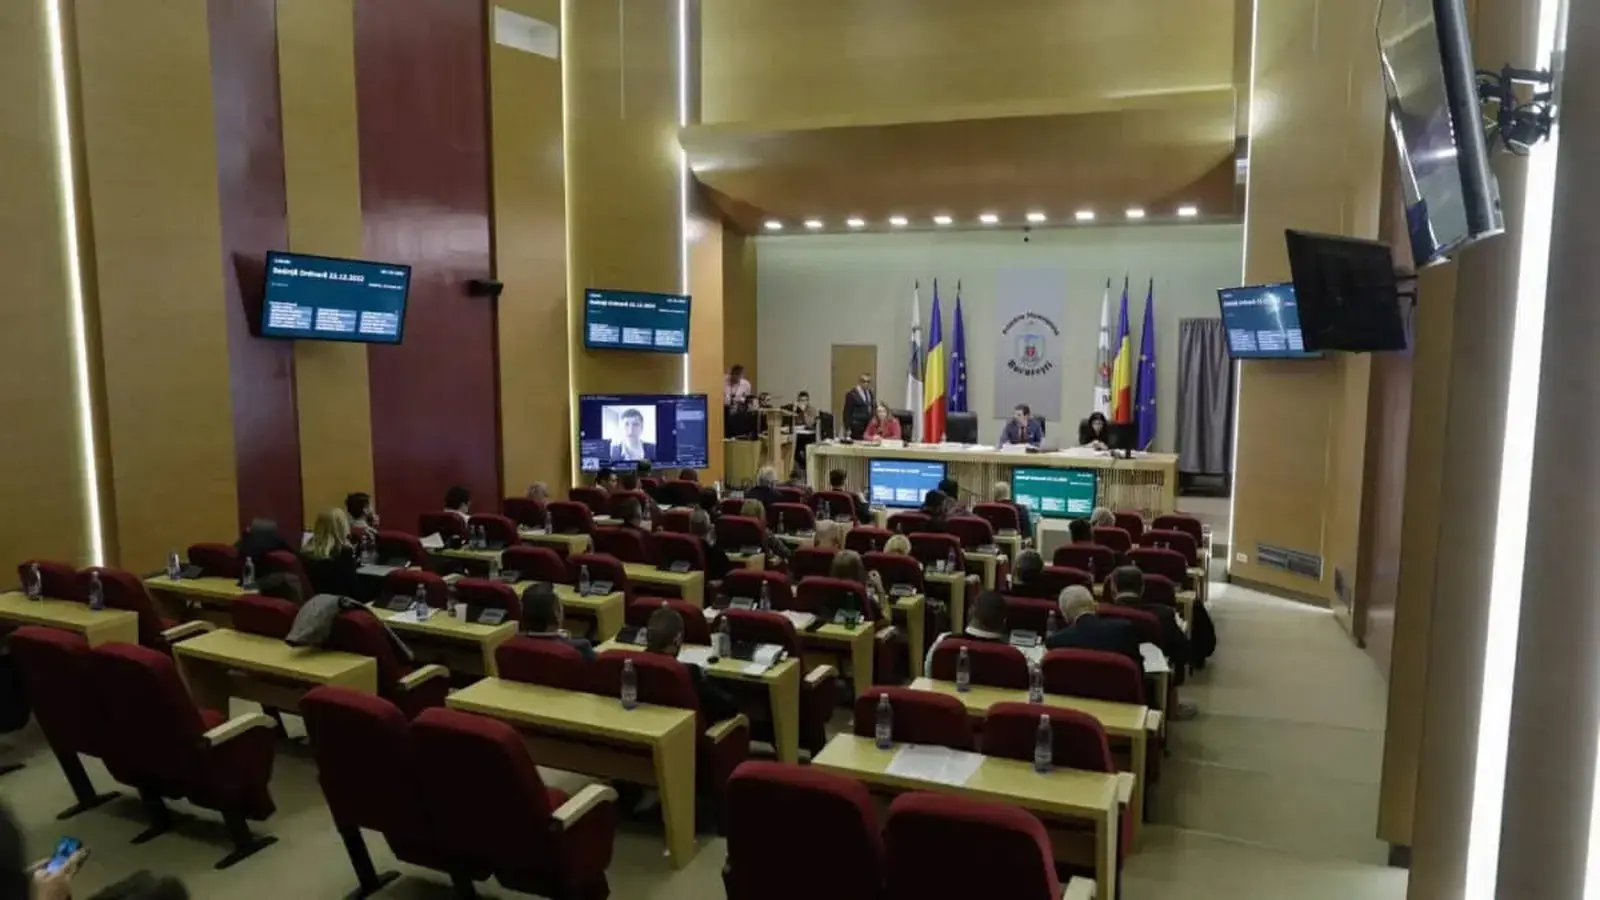
Consiliul General a adoptat nivelurile pentru 2026 la 23 decembrie 2025. Primăria a publicat propunerea pentru 2027 la 3 noiembrie 2026, iar termenul pentru recomandările publicului s-a încheiat la 18 noiembrie. Propunerea nu este hotărârea finală.
Ce rămâne la nivelul din 2026
Proiectul Primăriei Bucureștiului pentru 2027 lasă neschimbată valoarea pentru clădirile descrise mai sus: 2.677 de lei pentru fiecare metru pătrat. Pentru clădirile din aceeași categorie care nu au instalațiile enumerate, valoarea propusă este de 1.606 lei pe metru pătrat. În ambele cazuri, cota propusă pentru locuințele deținute de persoane fizice este de 0,1%.
Hotărârea aplicabilă din 2026 cuprinde aceleași două valori și aceeași cotă. Păstrarea lor nu înseamnă că toate apartamentele vor avea același impozit: suma individuală depinde și de datele locuinței înregistrate la direcția de taxe.
De ce 585 de lei nu este impozitul stabilit pentru un apartament de 60 de metri pătrați
Pentru un apartament din zona A, cu 60 de metri pătrați utili, suma estimată este de aproximativ 585 de lei pe an. Calculul folosește coeficientul zonal 2,6 și înmulțește 60 de metri pătrați cu 1,4, ajungând la 84 de metri pătrați. Anexa proiectului pentru 2027 nu enumeră coeficienții zonali folosiți în acest exemplu. Suma nu este trecută în proiect ca impozit datorat de proprietar.
Mai mult, Legea nr. 239 din 2025 a abrogat articolul 460 alineatul (4) din Codul fiscal, indicat pentru transformarea suprafeței utile prin înmulțire cu 1,4. Calculul de 585 de lei nu poate fi tratat drept suma de plată pentru 2027 pe baza acestor pași. Nici impozitul pe teren, nici eventualele reduceri nu sunt cuprinse în acel exemplu.
Ce reduceri ar putea schimba suma de plată
Proiectul prevede o reducere de 10% pentru proprietarul care plătește integral impozitul anual până la 31 martie. Această regulă pentru 2027 depinde de adoptarea hotărârii.
Pentru lucrările de izolare și reducere a consumului de energie plătite de proprietar, proiectul prevede scutire sau reducere timp de zece ani. Cererea, însoțită de actele justificative, trebuie depusă până la 31 decembrie în anul în care este semnat procesul-verbal de recepție a lucrărilor. Pentru o locuință afectată de o calamitate naturală, proiectul prevede scutire sau reducere de până la doi ani; cererea trebuie depusă în cel mult 30 de zile de la întocmirea procesului-verbal.
Codul fiscal stabilește și clădiri pentru care nu se datorează impozit, precum și situații în care consiliul local poate acorda scutiri sau reduceri. Pentru facilitățile lăsate la decizia sectoarelor, consiliile locale ale sectoarelor 1-6 trebuie să aprobe propriile proceduri. Proprietarul are nevoie de procedura sectorului unde se află locuința înainte să depună o cerere.
Unde va apărea suma datorată pentru 2027
După calcularea obligațiilor pentru noul an, proprietarul poate verifica suma în contul său de pe Ghișeul.ro, dacă direcția de taxe este înregistrată și activă pentru plata cu autentificare, sau la direcția locală de taxe. Persoanele fizice pot solicita gratuit online datele de acces la platformă, folosind un card bancar, ori le pot cere instituției la care au obligații de plată.
În lista oficială a proiectelor Primăriei Bucureștiului, consultată la 20 noiembrie 2026, rubrica pentru hotărârea adoptată nu era completată.